Зарплата надходить на картку, а вже за кілька днів здається, ніби гроші розчинилися? Регулярні платежі нерідко забирають більше, ніж хотілося б. Оренда, продукти, транспорт і рахунки не залишають багато простору для спонтанних рішень. Водночас відмовляти собі в кожній дрібній радості теж не хочеться. Правило «50/30/20» допомагає виправити ситуацію і домовитися із власними витратами. Та найкраще воно працює, коли ви підлаштовуєте відсотки під своє життя, а не навпаки.
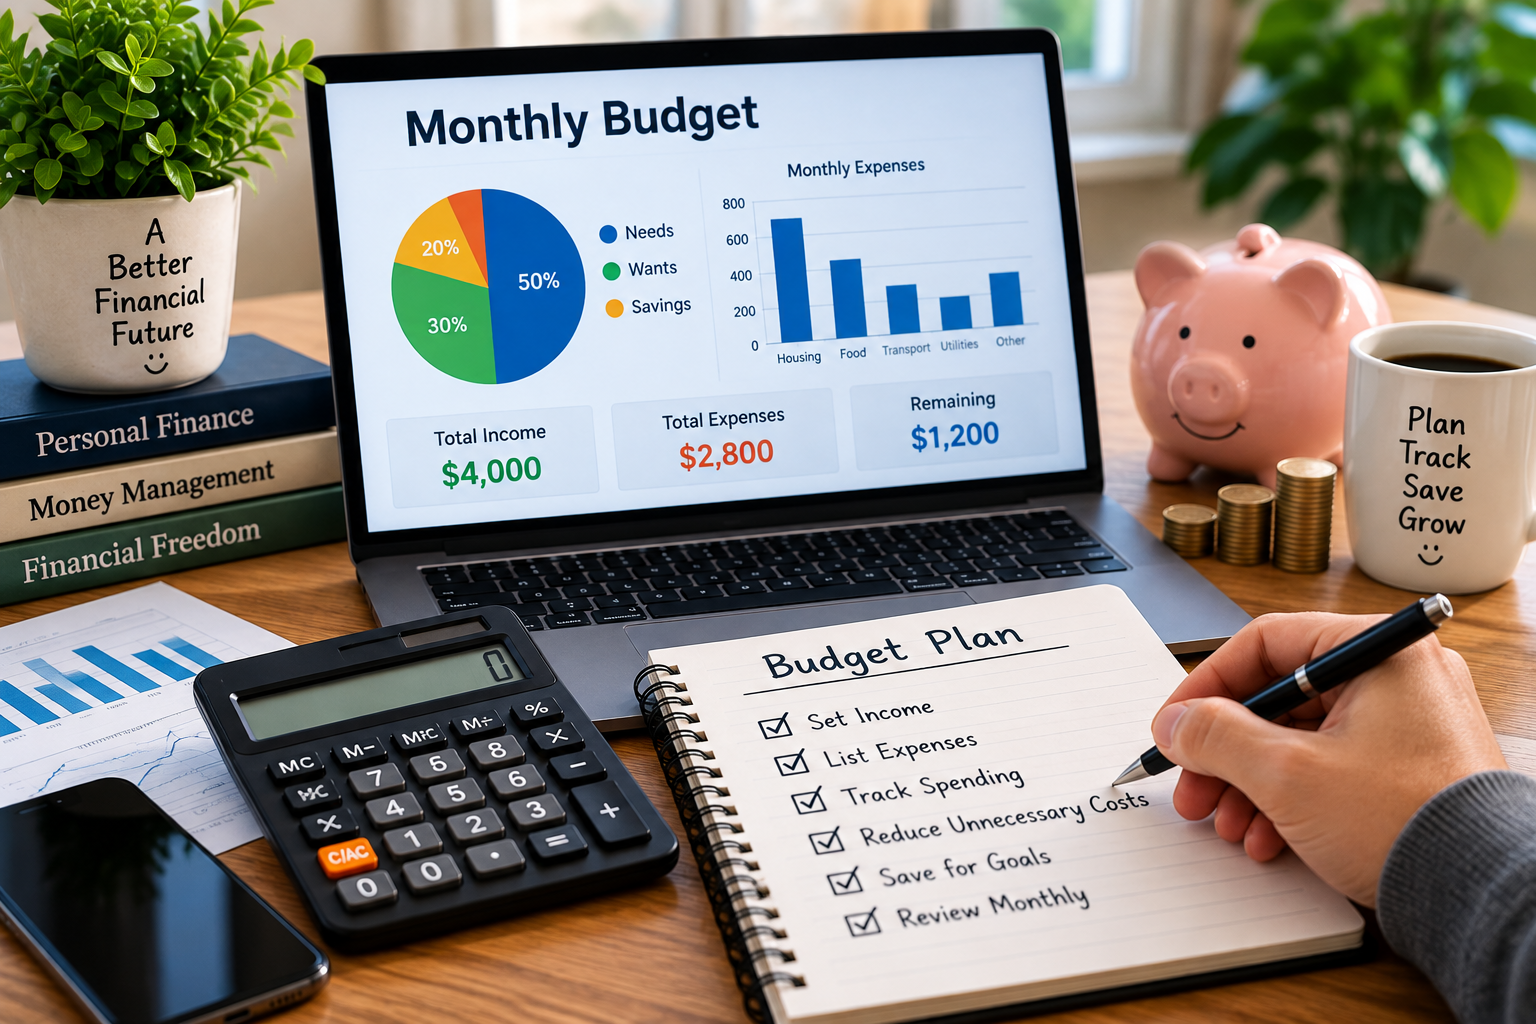
Як працює формула 50/30/20
Ідея проста: ви ділите чистий щомісячний дохід на три частини. Якщо користуєтеся фінансовими сервісами на кшталт Moneyveo: https://moneyveo.ua/uk, враховуйте заплановані платежі ще до того, як розподіляти решту грошей. У класичному варіанті це буде так:
- 50% — потреби. Житло, комунальні послуги, продукти, ліки, дорога на роботу та обов’язкові мінімальні платежі за кредитами.
- 30% — бажання. Кафе, підписки, розваги, хобі й покупки, які можна відкласти.
- 20% — фінансовий запас. Заощадження, резерв на непередбачені витрати та додаткові внески для швидшого закриття кредитів.
Але ці цифри — орієнтир, а на практиці все може бути зовсім інакше.
Коли класичні частки не підходять
Якщо оренда й продукти подорожчали, вкласти всі обов’язкові витрати в половину доходу може бути нереально. Тоді формула 60/20/20 або 70/20/10 краще відображатиме ваші можливості. Головне — зберігати хоч якусь суму для резерву, а не намагатися за будь-яку ціну втримати красиве співвідношення.
Почніть із виписки за останні два-три місяці. Розкладіть витрати за категоріями й перевірте, що справді повторюється щомісяця:
- порахуйте обов’язкові платежі та запишіть дати, коли їх потрібно вносити;
- визначте достатній ліміт на дозвілля, щоб не відмовлятися від усього, що приносить задоволення;
- відкладіть реалістичну суму на резерв, навіть якщо спочатку це лише 5% доходу.
Потім переглядайте пропорції після зміни доходу, переїзду чи появи нових регулярних витрат. Бюджет має допомагати вам ухвалювати рішення, а не перетворювати кожну покупку на складний розрахунок.
Як вписати в план кредитні платежі
Кредитні зобов’язання потребують окремої уваги. Мінімальний платіж занесіть до базових витрат, а додаткові суми для дострокового закриття — до фінансового резерву, якщо умови договору це дозволяють. Перед новим оформленням перевіряйте повну вартість кредиту, строки та власну здатність виконувати графік.
Корисно налаштувати нагадування про дати платежів і залишати невеликий запас на рахунку. Так ви зменшите ризик прострочення, не забираючи всі кошти з категорії «для себе». Раз на місяць порівнюйте план із фактичними сумами. Якщо витрати на потреби зросли, спершу скоригуйте необов’язкові покупки, а вже потім вирішуйте, скільки можете відкласти. Розумне планування не вимагає ідеальних процентів: воно дає контроль над грошима та лишає простір для нормального життя.
Кредитний продукт Trend:
- Реальна річна процентна ставка до 769,30% річних.
- Сума кредиту до 52 000,00 грн.
- Строк до 6 місяців.
Істотні характеристики продукту / Попередження про наслідки використання продукту — https://moneyveo.ua/uk#loan-types.
Автор та редактор